
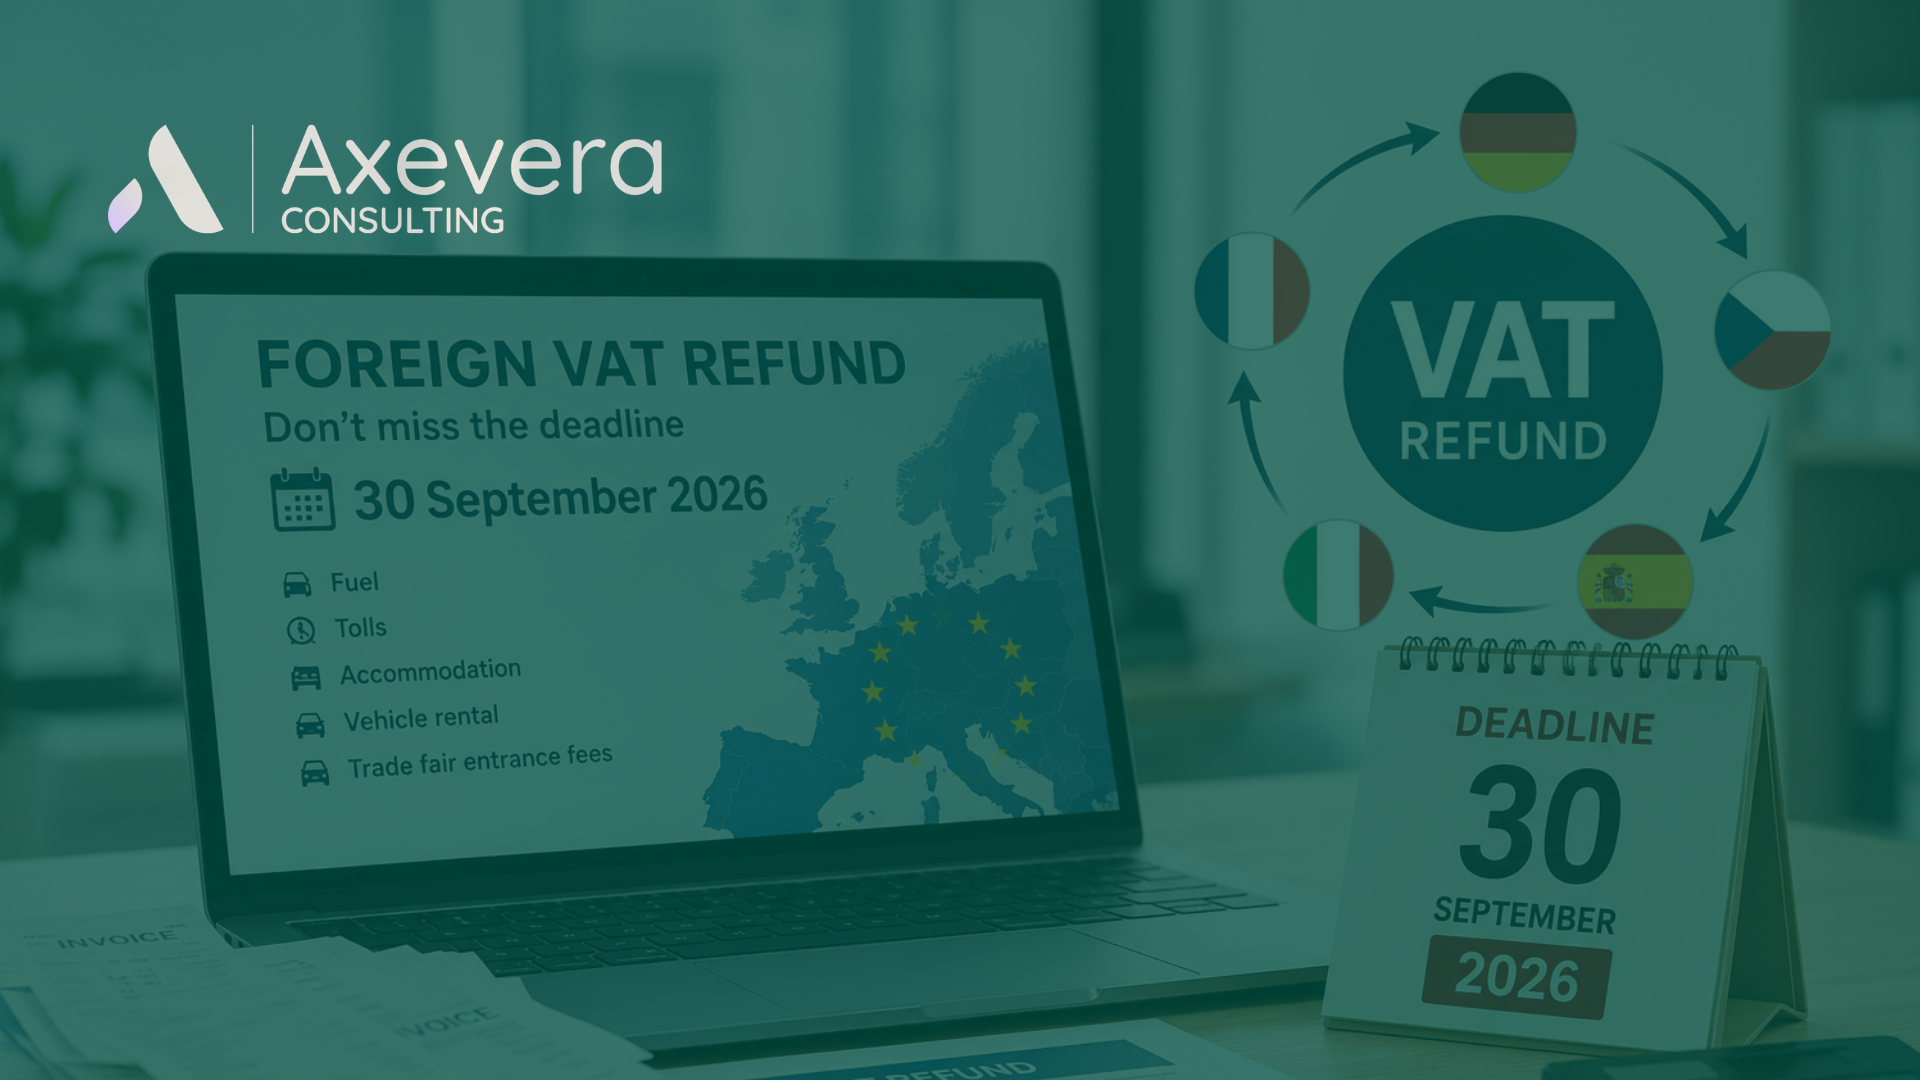
Le imprese con sede nella Repubblica Ceca possono recuperare l’IVA pagata all’estero
Le imprese e gli imprenditori stabiliti nella Repubblica Ceca che nel corso del 2025 hanno acquistato beni o servizi in un altro Stato membro dell’Unione Europea possono avere diritto a richiedere il rimborso dell’IVA assolta all’estero. Questa possibilità riguarda comunemente alcune spese connesse all’attività d’impresa, come carburante, pedaggi stradali, pernottamenti, noleggio di veicoli e ingressi a fiere commerciali e professionali.
Tuttavia, le regole applicabili non sono identiche in tutta l’Unione Europea. Ogni Stato membro stabilisce quali tipologie di spesa danno diritto al rimborso dell’IVA e a quali condizioni. Le imprese devono quindi verificare che i costi sostenuti rispettino i requisiti previsti dal Paese in cui l’IVA è stata pagata.
Il termine per richiedere il rimborso scade il 30 settembre 2026
Il termine per presentare la domanda di rimborso dell’IVA assolta all’estero relativa al 2025 è fissato al 30 settembre 2026.
Le domande presentate dopo tale data non saranno accettate. Le imprese che non rispettano la scadenza perderanno quindi la possibilità di recuperare l’IVA relativa alle spese sostenute.
La domanda deve essere presentata in via elettronica attraverso il portale dell’Amministrazione finanziaria della Repubblica Ceca. È pertanto consigliabile iniziare a predisporre la richiesta con adeguato anticipo, evitando di attendere gli ultimi giorni di settembre.
Tra le attività necessarie rientrano la raccolta della documentazione fiscale pertinente, la verifica delle spese che possono dare diritto al rimborso e il controllo dell’attivazione dell’accesso al sistema elettronico dell’Amministrazione finanziaria.
L’attivazione dell’accesso al portale può richiedere fino a 15 giorni
Disporre dell’accesso necessario all’applicazione elettronica rappresenta una parte importante della procedura. Secondo le informazioni disponibili, l’Amministrazione finanziaria può impiegare fino a 15 giorni per attivare l’accesso a partire dalla ricezione della relativa richiesta.
Un’impresa che richieda l’abilitazione troppo tardi potrebbe quindi non avere tempo sufficiente per presentare la domanda di rimborso dell’IVA estera entro la scadenza di settembre. Le imprese e gli imprenditori che non hanno ancora attivato l’accesso necessario dovrebbero quindi provvedere quanto prima.
Anche le imprese estere possono richiedere il rimborso dell’IVA ceca
Le imprese registrate ai fini IVA in altri Stati membri dell’Unione Europea possono a loro volta richiedere il rimborso dell’IVA assolta nella Repubblica Ceca nel corso del 2025, a condizione che rispettino i requisiti previsti dalla normativa applicabile.
La preparazione di una domanda di rimborso IVA non si limita alla semplice compilazione e trasmissione di un modulo elettronico. La procedura può includere la verifica delle fatture e degli altri documenti fiscali, l’analisi dell’ammissibilità delle spese e la gestione delle comunicazioni con le amministrazioni fiscali estere competenti.
Per questo motivo, molte imprese si affidano a consulenti fiscali per verificare il diritto al rimborso, predisporre e presentare la domanda e gestire le successive comunicazioni con le autorità competenti.
Avviare la procedura con sufficiente anticipo può ridurre i rischi amministrativi e contribuire a evitare il mancato rispetto della scadenza del 30 settembre 2026 per la richiesta di rimborso dell’IVA assolta all’estero.


