
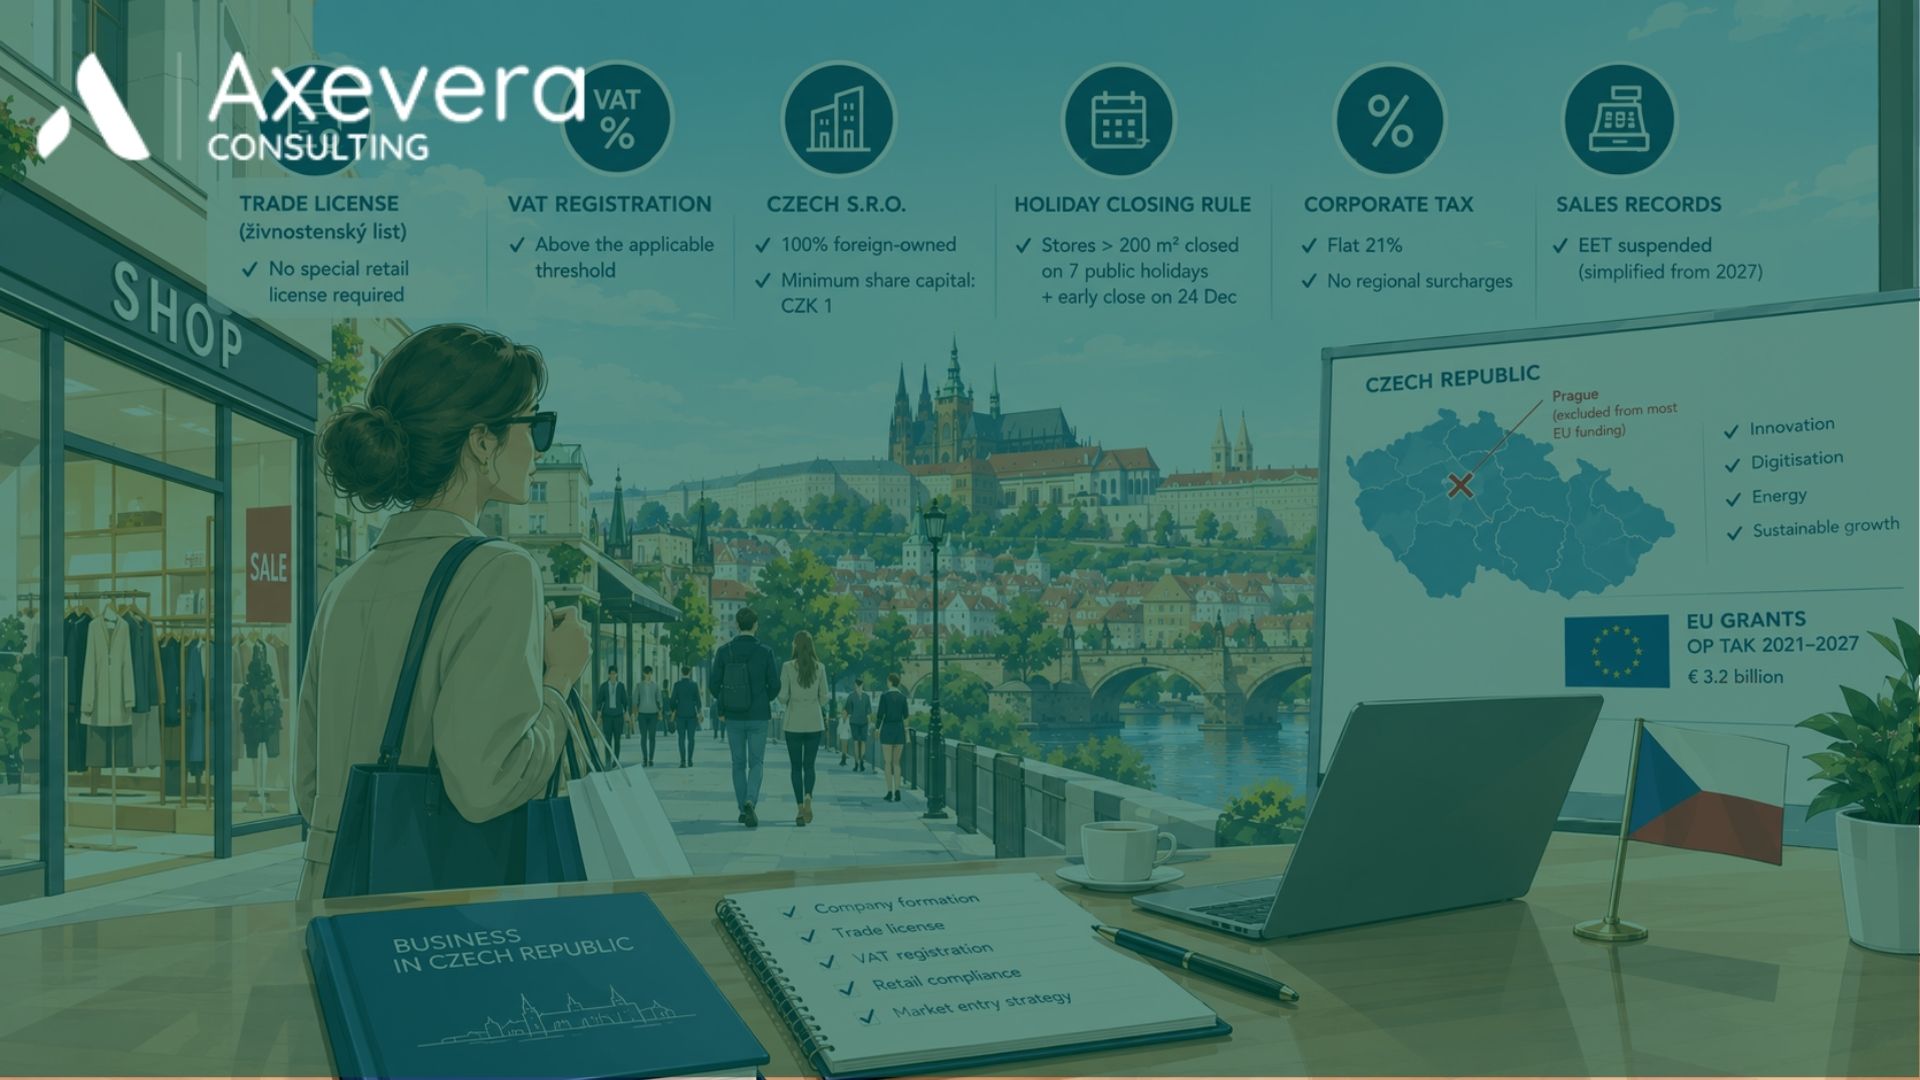
Il commercio al dettaglio in Repubblica Ceca offre uno degli accessi più semplici al mercato dell’UE. La vendita ai consumatori è un’attività non regolamentata. Una s.r.o. ceca può avere capitale interamente estero con un capitale sociale di 1 CZK. L’imposta sulle società è al 21%. Il principale obbligo da pianificare riguarda le chiusure festive per i negozi oltre 200 metri quadrati.
Per una società ceca a capitale estero, il commercio al dettaglio è uno degli accessi più semplici al mercato dell’UE. La vendita ai consumatori è un’attività non regolamentata (legge n. 455/1991 Sb.). L’imposta sulle società è al 21%, senza addizionali regionali. Inoltre, gli obblighi di registrazione degli incassi restano meno pesanti di quelli italiani, anche dopo la riforma del 2027. L’unico principale rischio, la chiusura festiva dei negozi oltre 200 metri quadrati, richiede pianificazione. Oltre agli adempimenti, il mercato offre una clientela cosmopolita in crescita. Centri commerciali collegati alla metropolitana convivono con vivaci vie di quartiere. La microcriminalità è trascurabile e i consumatori cechi accolgono i marchi internazionali, soprattutto italiani.
Gli imprenditori stranieri chiedono spesso quanto sia difficile aprire un negozio qui. Tuttavia, la domanda più utile riguarda ciò che troveranno dopo l’apertura, perché l’avvio è rapido. Una s.r.o. ceca si costituisce con un unico atto notarile. Il capitale sociale può essere di 1 CZK (legge n. 90/2012 Sb.) e la proprietà può essere interamente estera. L’abilitazione al commercio al dettaglio si ottiene mediante registrazione, senza esami.
Commercio al dettaglio in Repubblica Ceca: autorizzazioni semplici
Le autorizzazioni per il commercio al dettaglio in Repubblica Ceca sono semplici. Il «commercio all’ingrosso e al dettaglio» rientra nelle attività libere (volná živnost) previste dalla legge n. 455/1991 Sb. Non servono qualifiche professionali né iscrizioni a ordini. Alcuni prodotti richiedono un passaggio aggiuntivo. Chi vende alimenti deve notificare l’attività all’Ispettorato statale per l’agricoltura e gli alimenti (legge n. 110/1997 Sb.). Per i superalcolici serve un’autorizzazione alla distribuzione (legge n. 307/2013 Sb.). Tabacco e nicotina seguono la legge n. 65/2017 Sb. Infine, la legge n. 634/1992 Sb. tutela i consumatori e impone di risolvere i reclami entro 30 giorni. È un termine più rigoroso di quanto molti nuovi operatori si aspettino.
Le procedure sono semplici, ma diventano più rapide quando le gestisce chi le conosce bene. È la parte meno appariscente e più utile della consulenza legale e societaria in Repubblica Ceca offerta da Axevera
La legge n. 223/2016 Sb. coglie spesso impreparati i commercianti. I negozi oltre 200 metri quadrati devono chiudere durante sette festività all’anno e anticipare la chiusura il 24 dicembre. Sono esenti i negozi più piccoli, le farmacie, le stazioni di servizio, determinati punti vendita in aeroporti e stazioni e l’e-commerce. Per una boutique il problema non si pone. Per un negozio di medie dimensioni, invece, queste sette giornate vanno considerate nel budget prima di firmare il contratto di locazione.
Un mercato cosmopolita con affluenza in crescita
Nel 2024, quasi 23,6 milioni di ospiti hanno soggiornato nelle strutture ricettive ceche. Inoltre, i pernottamenti degli stranieri hanno continuato a crescere nel 2025: +3,4% su base annua nel terzo trimestre. Nei medesimi tre mesi, Praga ha accolto da sola 1,9 milioni di ospiti stranieri. Tedeschi, polacchi, slovacchi e americani guidano gli arrivi. Di conseguenza, un negozio a Praga o Brno serve escursionisti, gruppi turistici ed espatriati residenti nella stessa settimana. Il personale multilingue è una normalità e un marchio internazionale incontra un pubblico già abituato a realtà diverse.
Una fiscalità che permette di pianificare
La fiscalità delle società ceche è prevedibile. Per i margini ridotti del commercio al dettaglio, questo conta più dell’aliquota nominale. L’imposta sul reddito delle società è nazionale e pari al 21% (§ 21, legge n. 586/1992 Sb.). Non esistono un’imposta regionale analoga all’IRAP né un’addizionale comunale. L’IVA prevede un’aliquota ordinaria del 21% e una ridotta del 12% (legge n. 235/2004 Sb.). La registrazione è obbligatoria oltre 2.000.000 CZK di fatturato in dodici mesi consecutivi.
Due aspetti sorprendono spesso gli imprenditori italiani. Il primo riguarda la cassa. La registrazione elettronica degli incassi (EET) è sospesa dal 1° gennaio 2024. Dal 1° gennaio 2027 torna con EET 2.0, approvata dal Governo nel maggio 2026. Il sistema è sensibilmente più leggero sia del precedente regime ceco sia dei corrispettivi telematici italiani. Riguarda soltanto i pagamenti in presenza e richiede dati essenziali, senza importi IVA né dettagli dei singoli articoli. Inoltre, non impone di stampare e consegnare una ricevuta. Le attività nella prima fascia del regime forfettario, con fatturato inferiore a 1.000.000 CZK, possono restarne escluse pagando una quota mensile fissa.
Il secondo aspetto riguarda il trasferimento degli utili. I dividendi versati a una società madre dell’UE che soddisfa i requisiti sono esenti dalla ritenuta ceca, ai sensi del § 19 della legge n. 586/1992 Sb. Le distribuzioni a persone fisiche italiane rientrano invece nella convenzione Italia–Cecoslovacchia del 1981. La struttura societaria incide sul rendimento netto quanto il margine del negozio. Perciò, definirla prima della costituzione costa meno.
Commercio al dettaglio in Repubblica Ceca: scegliere la sede
La distribuzione commerciale ceca segue due modelli. Scegliere quello sbagliato è l’errore più costoso che riscontriamo. Il primo comprende i centri commerciali collegati al trasporto pubblico. A Praga, Chodov, Černý Most, Nový Smíchov e Palladium si trovano presso stazioni della metropolitana. A Brno, Galerie Vaňkovka dista pochi minuti dalla stazione ferroviaria principale. Poiché il trasporto pubblico copre una quota elevata degli spostamenti quotidiani, essere «sulla metropolitana» definisce il bacino di clientela.
Il secondo modello è il commercio di quartiere: Vinohrady, Dejvice, Karlín e zone analoghe nelle altre città. Qui un panificio, un’enoteca o un piccolo marchio di moda vive soprattutto dei residenti. Canoni, durata dei contratti e personale richiesto cambiano molto tra i due modelli. Le locazioni commerciali seguono la libertà contrattuale prevista dal diritto civile ceco. Non esiste lo schema di 6+6 anni noto agli inquilini italiani. Durata, indicizzazione e recesso dipendono dalla negoziazione. È un vantaggio se si negozia, un rischio se si firma senza valutare il modello del proprietario.
Un Paese dove la sicurezza del negozio pesa meno
La Repubblica Ceca figura stabilmente tra i dieci Paesi più pacifici al mondo nel Global Peace Index. A Praga, la criminalità di strada consiste soprattutto in borseggi occasionali nelle aree turistiche. La criminalità organizzata ai danni dei negozi, che aumenta i budget di sicurezza più a ovest, pesa meno. In pratica, questo significa minori accantonamenti per perdite di merce e costi assicurativi più contenuti. Un normale negozio su strada non richiede una guardia all’ingresso. Questi aspetti compaiono raramente nel piano aziendale, ma incidono ogni mese sul margine operativo.
Consumatori cechi e marchi internazionali: l’Italia parte avanti
I consumatori cechi sono aperti ai marchi stranieri. Un nome internazionale comunica qualità e il segmento premium del commercio praghese si basa quasi interamente su marchi importati. L’Italia occupa una posizione di rilievo. Alimentari, vini, moda e design italiani godono di una reputazione di qualità immediata. Gli imprenditori italiani, abituati a un mercato interno saturo, spesso sottovalutano questo vantaggio. Il «Made in Italy» è già riconosciuto dal cliente ceco: serve una rete distributiva.
Dalla decisione all’apertura
Per un progetto tipico, una s.r.o. ceca con soci stranieri e uno o due punti vendita, il percorso è chiaro. Prima si definisce la struttura societaria considerando la distribuzione dei dividendi. Poi si costituisce la società e si effettuano le registrazioni commerciali, IVA e come datore di lavoro. Successivamente, si negozia la locazione considerando i giorni di chiusura e si avvia la contabilità ceca dalla prima fattura. Ogni società deve avere anche una sede legale ceca. Axevera la fornisce tramite i propri servizi di sede legale e segreteria a Praga.
Conclusioni
Il commercio al dettaglio in Repubblica Ceca premia chi sa gestire un’attività. Il percorso autorizzativo è breve e definito. La fiscalità è uniforme e prevedibile, mentre la registrazione degli incassi è più leggera rispetto al sistema italiano. Inoltre, i principali rischi possono essere affrontati in anticipo: le chiusure dei negozi oltre 200 metri quadrati, la locazione negoziata senza assistenza e una struttura dei dividendi definita troppo tardi. Così resta spazio per le vostre competenze: prodotto, posizione e cliente.
FAQ: commercio al dettaglio in Repubblica Ceca con capitale estero
Un socio straniero può possedere interamente una società commerciale ceca?
Sì. Una s.r.o. ceca può essere interamente di proprietà straniera. La legge n. 90/2012 Sb. prevede un capitale sociale minimo di 1 CZK, senza obbligo di avere un socio residente in Repubblica Ceca.
Serve una licenza speciale per aprire un negozio in Repubblica Ceca?
No. Il commercio al dettaglio è un’attività libera ai sensi della legge n. 455/1991 Sb. Solo alimenti, superalcolici, tabacco e prodotti con nicotina richiedono una notifica o un’autorizzazione aggiuntiva.
In quali giorni il negozio deve restare chiuso?
I negozi oltre 200 metri quadrati devono chiudere durante sette festività all’anno e anticipare la chiusura il 24 dicembre (legge n. 223/2016 Sb.). I negozi più piccoli e l’e-commerce sono esenti.
I registratori di cassa fiscali sono obbligatori in Repubblica Ceca?
Attualmente no: la registrazione elettronica degli incassi è sospesa dal 1° gennaio 2024. Dal 1° gennaio 2027 si applica il regime semplificato EET 2.0. Riguarda solo i pagamenti in presenza, richiede dati essenziali e non impone una ricevuta stampata.
Come vengono distribuiti gli utili a un socio italiano?
L’imposta sul reddito delle società è al 21%. I dividendi versati a una società madre dell’UE che soddisfa i requisiti possono essere esenti dalla ritenuta ceca (§ 19, legge n. 586/1992 Sb.). Le distribuzioni a persone fisiche seguono la convenzione contro le doppie imposizioni tra Italia e Repubblica Ceca.
Axevera gestisce l’intero percorso di avvio?
Sì. Axevera gestisce costituzione, abilitazioni commerciali, sede legale, registrazioni IVA e come datore di lavoro, revisione della locazione e contabilità ceca continuativa. L’assistenza è disponibile in italiano, ceco e inglese.


