
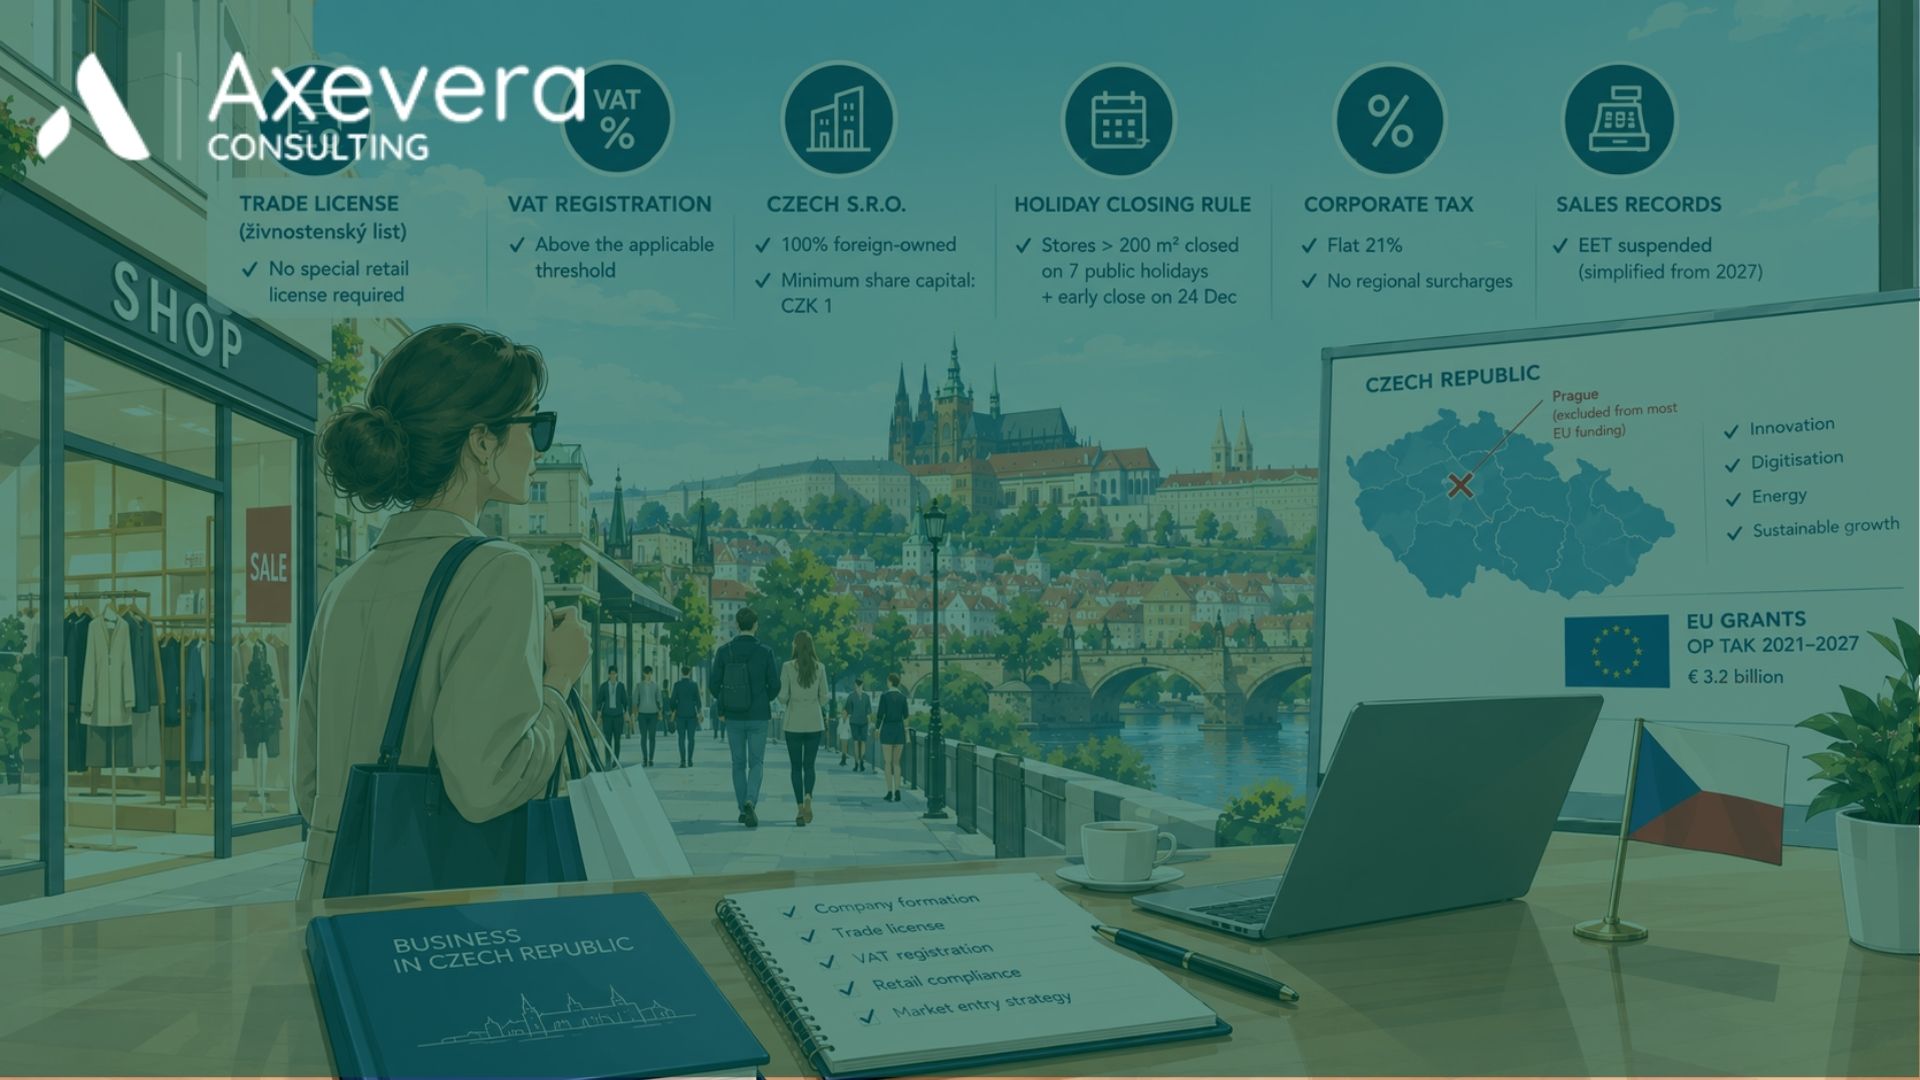
El comercio minorista en República Checa ofrece una de las vías más sencillas para entrar en el mercado de la UE. La venta al consumidor es una actividad no regulada. Una s.r.o. checa puede ser íntegramente de propiedad extranjera y constituirse con un capital social de 1 CZK. El impuesto sobre sociedades es del 21%. El principal requisito que debe planificarse es el cierre en días festivos de las tiendas de más de 200 metros cuadrados.
Para una empresa checa de capital extranjero, el comercio minorista es una de las vías más sencillas de entrada al mercado de la UE. La venta al consumidor es una actividad no regulada (Ley n.º 455/1991 Sb.). El impuesto sobre sociedades es del 21%, sin recargos regionales. Además, las obligaciones de registro de ventas siguen siendo más ligeras que las italianas, incluso tras la reforma de 2027. El principal riesgo, el cierre festivo de las tiendas de más de 200 metros cuadrados, exige planificación. Más allá de los trámites, el mercado ofrece una clientela cosmopolita y en crecimiento. Los centros comerciales conectados al metro conviven con animadas calles comerciales de barrio. La pequeña delincuencia es mínima y los consumidores checos muestran interés por las marcas internacionales, especialmente las italianas.
Los empresarios extranjeros suelen preguntar cuánto cuesta, en términos de dificultad, abrir una tienda aquí. Sin embargo, resulta más útil preguntarse qué encontrarán una vez abierta, porque la puesta en marcha es rápida. Una s.r.o. checa se constituye mediante una única escritura notarial. Su capital social puede ser de 1 CZK (Ley n.º 90/2012 Sb.) y la propiedad puede ser íntegramente extranjera. La habilitación para el comercio minorista se obtiene mediante registro, sin exámenes.
Comercio minorista en República Checa: autorizaciones sencillas
Las autorizaciones para el comercio minorista en República Checa son sencillas. El «comercio mayorista y minorista» es una actividad libre (volná živnost) según la Ley n.º 455/1991 Sb. No exige cualificaciones profesionales ni pertenencia a una cámara. Algunos productos requieren un trámite adicional. Los vendedores de alimentos deben notificar su actividad a la Inspección Estatal de Agricultura y Alimentación (Ley n.º 110/1997 Sb.). Las bebidas espirituosas requieren un permiso de distribución (Ley n.º 307/2013 Sb.). El tabaco y la nicotina se rigen por la Ley n.º 65/2017 Sb. Por último, la Ley n.º 634/1992 Sb. regula la protección del consumidor y exige resolver las reclamaciones en 30 días. Es un plazo más estricto de lo que muchos nuevos operadores esperan.
Los trámites son sencillos, pero avanzan más rápido cuando los gestiona alguien con experiencia. Es la parte menos visible y más útil del asesoramiento jurídico y societario en República Checa que ofrece Axevera.
La Ley n.º 223/2016 Sb. suele sorprender a los comerciantes. Las tiendas de más de 200 metros cuadrados deben cerrar durante siete días festivos al año y adelantar el cierre el 24 de diciembre. Están exentas las tiendas más pequeñas, las farmacias, las gasolineras, determinados establecimientos en aeropuertos y estaciones y el comercio electrónico. Para una boutique, esta obligación no supone un problema. Para una tienda de tamaño medio, en cambio, esas siete jornadas deben incluirse en el presupuesto antes de firmar el alquiler.
Un mercado cosmopolita con una afluencia creciente
En 2024, casi 23,6 millones de huéspedes se alojaron en establecimientos turísticos checos. Además, las pernoctaciones de extranjeros siguieron creciendo en 2025: un 3,4% interanual en el tercer trimestre. Durante esos tres meses, Praga recibió por sí sola a 1,9 millones de huéspedes extranjeros. Alemanes, polacos, eslovacos y estadounidenses encabezan las llegadas. Por tanto, una tienda en Praga o Brno atiende a visitantes de un día, grupos turísticos y expatriados residentes durante la misma semana. El personal multilingüe es habitual y las marcas internacionales encuentran un público acostumbrado a distintas culturas.
Una fiscalidad que permite planificar
La fiscalidad de las empresas checas es previsible. Con los estrechos márgenes del comercio minorista, esto importa más que el tipo nominal. El impuesto sobre sociedades es nacional y del 21% (§ 21, Ley n.º 586/1992 Sb.). No existe un impuesto regional equivalente al IRAP italiano ni un recargo municipal. El IVA tiene un tipo general del 21% y uno reducido del 12% (Ley n.º 235/2004 Sb.). El registro es obligatorio al superar una facturación de 2.000.000 CZK en doce meses consecutivos.
Dos aspectos suelen sorprender a los propietarios italianos. El primero es la caja. El registro electrónico de ventas (EET) está suspendido desde el 1 de enero de 2024. El 1 de enero de 2027 vuelve con EET 2.0, aprobado por el Gobierno en mayo de 2026. El sistema es considerablemente más ligero que el anterior régimen checo y que los corrispettivi telematici italianos. Solo afecta a los pagos presenciales y exige datos básicos, sin importes de IVA ni detalles de los artículos. Además, no obliga a imprimir y entregar un recibo. Los negocios del primer tramo del régimen de tributación a tanto alzado, con una facturación inferior a 1.000.000 CZK, pueden quedar excluidos mediante una cuota mensual fija.
El segundo aspecto es cómo se transfieren los beneficios. Los dividendos pagados a una sociedad matriz de la UE que cumpla los requisitos están exentos de retención checa conforme al § 19 de la Ley n.º 586/1992 Sb. En cambio, las distribuciones a personas físicas italianas se rigen por el convenio entre Italia y Checoslovaquia de 1981. La estructura societaria influye en la rentabilidad neta tanto como el margen de la tienda. Por eso, definirla antes de constituir la empresa resulta menos costoso.
Comercio minorista en República Checa: elegir la ubicación
La distribución comercial checa sigue dos modelos. Elegir el equivocado es el error más costoso que observamos. El primero comprende los centros comerciales conectados al transporte público. En Praga, Chodov, Černý Most, Nový Smíchov y Palladium se encuentran junto a estaciones de metro. En Brno, Galerie Vaňkovka está a pocos minutos de la estación ferroviaria principal. Como el transporte público concentra una parte elevada de los desplazamientos diarios, estar «junto al metro» define el área de captación de clientes.
El segundo modelo es el comercio de barrio: Vinohrady, Dejvice, Karlín y zonas similares en otras ciudades. Allí, una panadería, un bar de vinos o una pequeña marca de moda depende principalmente de los residentes. Los alquileres, la duración de los contratos y las necesidades de personal difieren mucho entre ambos modelos. Los arrendamientos comerciales siguen la libertad contractual del derecho civil checo. No existe el esquema de seis años más seis conocido por los arrendatarios italianos. La duración, la actualización de la renta y la salida del contrato dependen de la negociación. Es una ventaja cuando se negocia y un riesgo cuando se firma sin revisar el modelo del propietario.
Un país donde la seguridad de la tienda pesa menos
La República Checa figura habitualmente entre los diez países más pacíficos del mundo en el Índice de Paz Global. En Praga, la delincuencia callejera consiste principalmente en hurtos oportunistas en zonas turísticas. La delincuencia organizada contra comercios, que eleva los presupuestos de seguridad en países más occidentales, tiene menos peso. En la práctica, esto implica menores provisiones por pérdidas de mercancía y costes de seguro más bajos. Una tienda convencional a pie de calle no necesita un vigilante en la entrada. Estos factores rara vez aparecen en el plan de negocio, pero influyen cada mes en el margen operativo.
Consumidores checos y marcas internacionales: Italia parte con ventaja
Los consumidores checos están abiertos a las marcas extranjeras. Un nombre internacional transmite calidad y el segmento prémium del comercio de Praga se basa casi por completo en marcas importadas. Italia ocupa una posición destacada. Los alimentos, el vino, la moda y el diseño italianos gozan de una reputación inmediata de calidad. Los empresarios italianos, acostumbrados a un mercado nacional saturado, suelen subestimar esta ventaja. El cliente checo ya reconoce el «Made in Italy»: lo que necesita es una red de distribución.
De la decisión a la apertura
Para un proyecto típico, una s.r.o. checa con socios extranjeros y uno o dos establecimientos, el proceso es claro. Primero se define la estructura societaria teniendo en cuenta la distribución de dividendos. Después se constituye la empresa y se realizan los registros de actividad, IVA y como empleador. A continuación, se negocia el alquiler considerando los días de cierre y se lleva la contabilidad checa desde la primera factura. Toda sociedad también necesita un domicilio social en el país. Axevera lo proporciona mediante sus servicios de domicilio social y secretaría en Praga.
Conclusiones
El comercio minorista en República Checa favorece a quienes saben gestionar un negocio. El proceso de autorización es breve y está definido. La fiscalidad es uniforme y previsible, mientras que el registro de ventas es más ligero que el sistema italiano. Además, los principales riesgos pueden resolverse de antemano: los cierres de tiendas de más de 200 metros cuadrados, el alquiler negociado sin asesoramiento y una estructura de dividendos definida demasiado tarde. Así queda espacio para lo que mejor sabes hacer: producto, ubicación y cliente.
FAQ: comercio minorista en República Checa con capital extranjero
¿Puede un socio extranjero poseer íntegramente una empresa comercial checa?
Sí. Una s.r.o. checa puede ser íntegramente de propiedad extranjera. La Ley n.º 90/2012 Sb. establece un capital social mínimo de 1 CZK, sin exigir un socio residente en República Checa.
¿Necesito una licencia especial para abrir una tienda en República Checa?
No. El comercio minorista es una actividad libre conforme a la Ley n.º 455/1991 Sb. Solo los alimentos, las bebidas espirituosas, el tabaco y los productos con nicotina requieren una notificación o un permiso adicional.
¿Qué días debe permanecer cerrada la tienda?
Las tiendas de más de 200 metros cuadrados deben cerrar durante siete días festivos al año y adelantar el cierre el 24 de diciembre (Ley n.º 223/2016 Sb.). Las tiendas más pequeñas y el comercio electrónico están exentos.
¿Son obligatorias las cajas registradoras fiscales en República Checa?
Actualmente no: el registro electrónico de ventas está suspendido desde el 1 de enero de 2024. Desde el 1 de enero de 2027 se aplica el régimen simplificado EET 2.0. Solo afecta a los pagos presenciales, exige datos básicos y no obliga a imprimir un recibo.
¿Cómo se distribuyen los beneficios a un socio italiano?
El impuesto sobre sociedades es del 21%. Los dividendos pagados a una sociedad matriz de la UE que cumpla los requisitos pueden estar exentos de retención checa (§ 19, Ley n.º 586/1992 Sb.). Las distribuciones a personas físicas se rigen por el convenio para evitar la doble imposición entre Italia y República Checa.
¿Gestiona Axevera todo el proceso de apertura?
Sí. Axevera gestiona la constitución, las habilitaciones comerciales, el domicilio social, los registros de IVA y como empleador, la revisión del alquiler y la contabilidad checa continuada. El asesoramiento está disponible en italiano, checo e inglés.


