
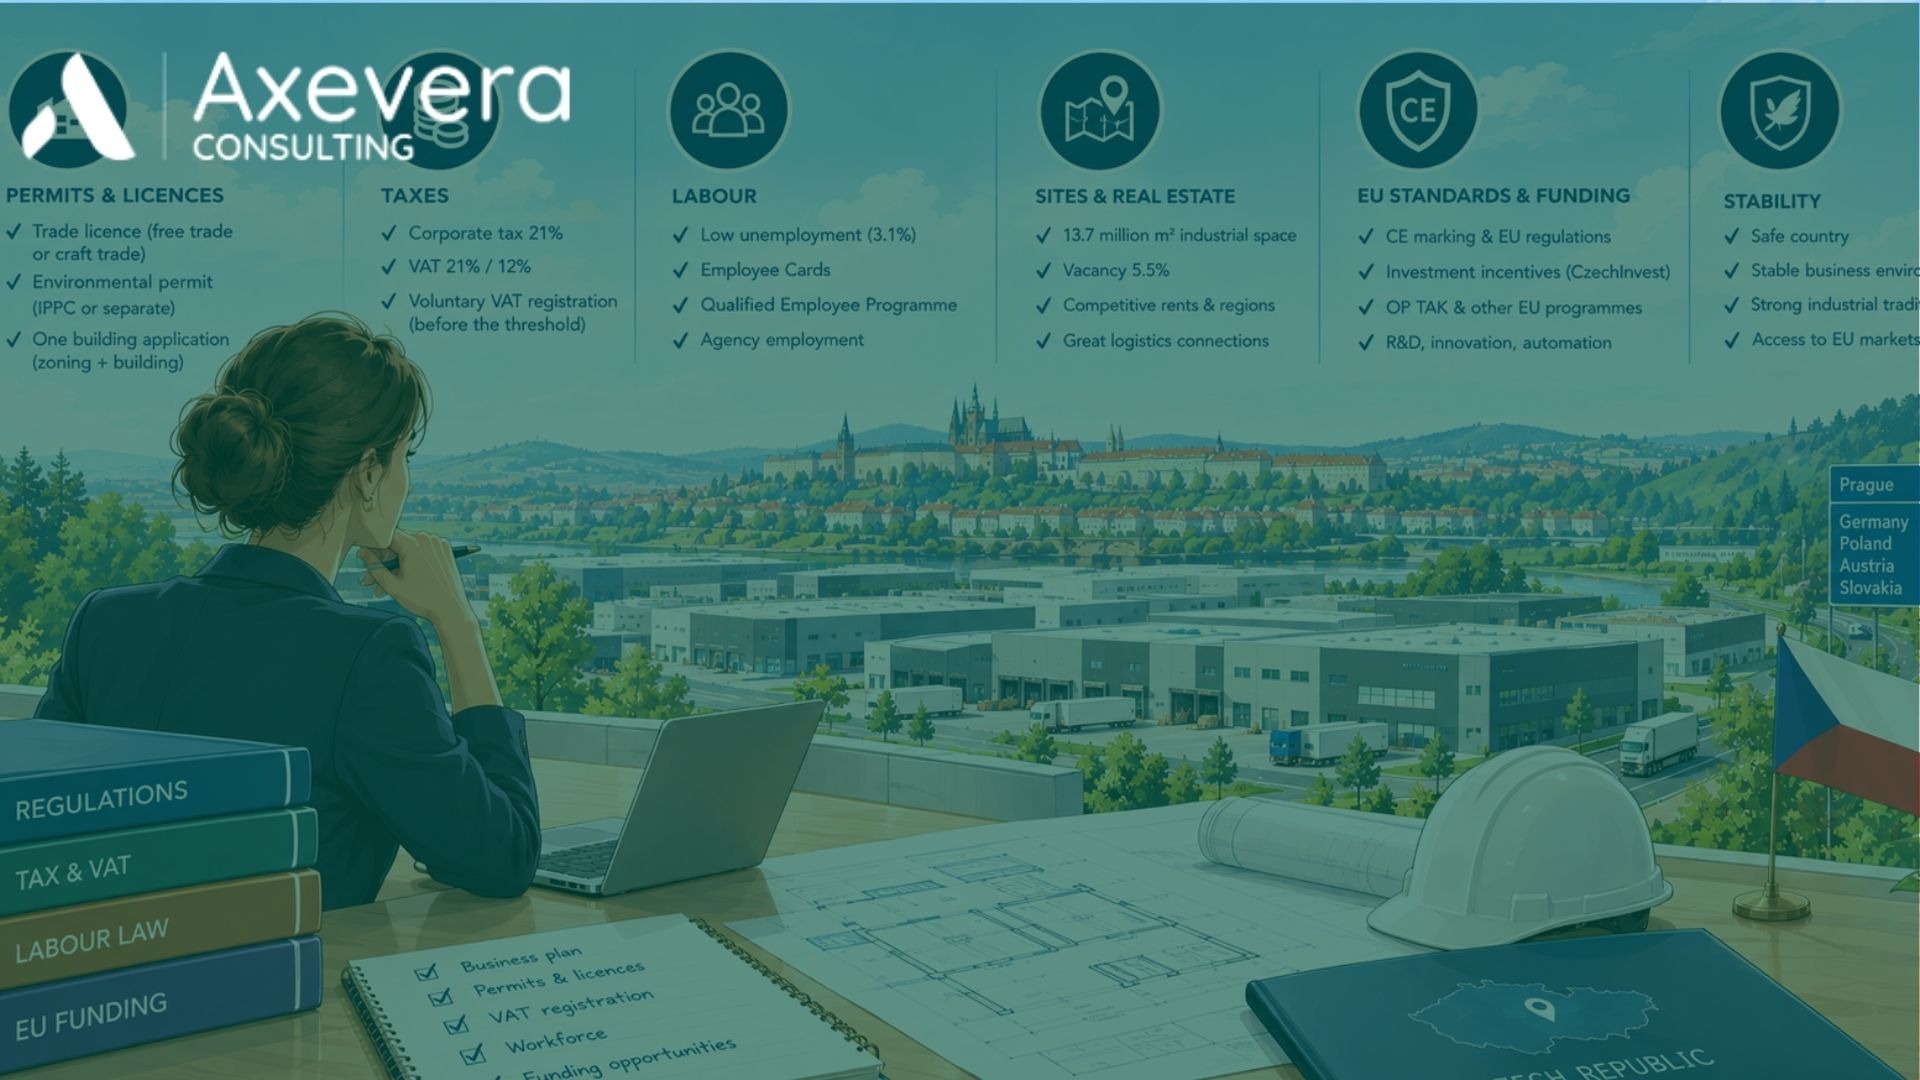
Per un produttore, entrare nel mercato ceco significa affrontare più procedure. Quella applicabile dipende da una domanda: che cosa esce esattamente dalla linea di produzione? Con la classificazione corretta, il resto diventa amministrativamente gestibile. L’imposta societaria è al 21%, le autorizzazioni urbanistiche ed edilizie confluiscono in un unico procedimento e sono disponibili 13,7 milioni di metri quadrati di spazi industriali. Inoltre, l’aumento degli immobili sfitti favorisce finalmente gli affittuari. La rete autostradale collega Germania, Polonia, Austria e Slovacchia. Una classificazione errata, invece, può far emergere qualifiche, permessi o pareri ambientali mancanti dopo la firma del contratto per lo stabilimento.
Avviare la produzione in Repubblica Ceca segue una sequenza standard, che vale la pena illustrare. Il percorso della singola azienda, invece, richiede una valutazione specifica. La categoria autorizzativa, le soglie ambientali e le qualifiche necessarie cambiano in base all’attività. La lavorazione meccanica non coincide con la trasformazione alimentare, né con il trattamento delle superfici. Di seguito presentiamo il percorso generale e i punti in cui si differenzia.
Produzione in Repubblica Ceca: i permessi dipendono dal prodotto
La legge sulle licenze commerciali, legge n. 455/1991 Coll., divide le attività produttive in quattro categorie. La distinzione ha conseguenze concrete. Molte attività di produzione leggera e assemblaggio rientrano nelle attività libere, avviabili mediante notifica. Lavorazione dei metalli, lavorazioni meccaniche, falegnameria, lavori elettrici e produzione alimentare sono attività artigianali, elencate nell’Allegato 1. Richiedono un rappresentante responsabile con qualifiche pertinenti ed esperienza documentata. Alcune attività sono vincolate, secondo l’Allegato 2, oppure richiedono una concessione, secondo l’Allegato 3. La categoria determina se l’azienda può partire rapidamente o deve prima individuare una persona qualificata.
Il secondo punto riguarda l’ambiente. Gli impianti elencati nell’Allegato 1 della legge n. 76/2002 Coll. operano con un’autorizzazione integrata IPPC. Tra questi figurano fonderie, trattamenti superficiali oltre determinate soglie, produzione chimica e grandi impianti alimentari. L’autorizzazione deve essere ottenuta prima della messa in esercizio. Sotto tali soglie, invece, emissioni atmosferiche, rifiuti e acque vengono gestiti separatamente. Il regime dipende dal prodotto e dai volumi.
Sul fronte edilizio, invece, la procedura è diventata più semplice. La legge edilizia n. 283/2021 Coll. riunisce urbanistica ed edilizia in un unico procedimento. L’investitore presenta una sola domanda e l’ufficio edilizio acquisisce i pareri delle autorità, con un parere ambientale unico. Si evita così di dover contattare separatamente numerosi enti. I termini sono stabiliti dalla legge e la procedura è digitale. Individuare il percorso applicabile al prodotto resta il primo passo. Per questo, la procedura è standard, ma ogni pratica è diversa. La consulenza legale e societaria di Axevera definisce classificazione, permessi e ordine delle procedure prima di assumere impegni per immobili o macchinari.
Stabilimenti e magazzini in tutto il Paese, oltre Praga
A metà 2026, gli spazi industriali cechi hanno raggiunto 13,7 milioni di metri quadrati. Nel primo semestre, la produzione ha rappresentato il 39% dell’assorbimento netto, distinguendosi dalla logistica. Per chi avvia la produzione in Repubblica Ceca, un altro dato è particolarmente utile: la quota di immobili sfitti è salita al 5,5%. Inoltre, oltre un milione di metri quadrati è in costruzione. Per la prima volta dopo anni, il mercato offre quindi condizioni più favorevoli agli utilizzatori degli spazi.
La scelta regionale può incidere molto sui costi. I canoni degli immobili di fascia alta sono circa 7,25 euro al metro quadrato al mese a Praga e in Boemia Centrale. A Brno raggiungono 7 euro, con una disponibilità molto limitata: appena l’1,7% degli spazi è sfitto. A Plzeň, il canone è di 5,75 euro e la quota sfitta dell’8,3%. A Ostrava, i valori sono rispettivamente 6 euro e 15,6%. Plzeň dista novanta minuti da Norimberga lungo la D5. Ostrava si trova vicino ai confini polacco e slovacco, all’estremità della D1. Per uno stabilimento che serve la Germania meridionale o una filiera della Slesia, pagare i canoni di Praga è una scelta, non una necessità.
Un vantaggio raramente considerato negli studi di fattibilità riguarda i rapporti commerciali verso est. L’industria ceca opera in questi mercati da decenni e conserva competenze linguistiche, contatti distributivi ed esperienza nelle spedizioni verso Ucraina, Caucaso e Asia Centrale. Uno stabilimento ceco può quindi diventare sia una base produttiva nel mercato unico sia una piattaforma commerciale per mercati più difficili da servire da Milano o Stoccarda.
Certezza fiscale e IVA ceca (DPH): l’impatto sulla liquidità
L’imposta sul reddito delle società è del 21%, secondo il § 21 della legge n. 586/1992 Coll. Si applica a livello nazionale, senza maggiorazioni regionali o comunali e senza un’imposta parallela simile all’IRAP. Le aliquote dell’IVA ceca (DPH) sono del 21% e del 12%, secondo la legge n. 235/2004 Coll. Per un investimento produttivo con un orizzonte di dieci anni, questa prevedibilità può contare più di un’aliquota nominale inferiore altrove.
Per i produttori, la difficoltà riguarda spesso i tempi. La registrazione IVA diventa obbligatoria solo oltre 2.000.000 CZK di fatturato in dodici mesi. Tuttavia, uno stabilimento in costruzione non genera ancora fatturato e sostiene importi elevati di IVA sugli acquisti di terreni, capannoni, macchinari e installazioni. Attendere la soglia significa quindi finanziare quell’IVA per un anno. La registrazione volontaria ai sensi del § 6f della legge sull’IVA offre una soluzione. Viene concessa solo presentando prove di un’attività imponibile reale e imminente: piano aziendale, contratti, locazione e ordini. Prepariamo questa domanda motivata, una delle pratiche in cui la qualità dell’argomentazione può incidere sull’esito.
Il personale è il principale vincolo, seguito dalle banche
Nel dicembre 2025, la disoccupazione ceca era al 3,1%, contro una media UE del 5,9%. Era il valore più basso dell’Unione: per un datore di lavoro, segnala soprattutto la difficoltà di reperire personale. Le regioni industriali competono per saldatori, operatori di macchine, tecnici di manutenzione e responsabili di turno.
Esistono tre percorsi legali, normalmente utilizzati insieme. Le carte del dipendente, previste dalla legge n. 326/1999 Coll., coprono le singole assunzioni di cittadini di Paesi terzi. Il Programma governativo per lavoratori qualificati offre procedure accelerate soggette a quote per Ucraina, Serbia, Filippine, India, Moldova, Georgia, Kazakistan, Mongolia e altri Paesi. Per il 2026, le quote sono state aumentate e i tempi ridotti. Il lavoro tramite agenzia, disciplinato dai §§ 307a–309 del Codice del lavoro, legge n. 262/2006 Coll., supporta la fase di avvio. Si applica il principio di parità di trattamento, che comporta condizioni economiche equivalenti a quelle del personale direttamente assunto. Gestiamo regole e pratiche e collaboriamo con agenzie per le esigenze temporanee. In questo ambito, pianificare con un anno di anticipo può fare la differenza.
Anche i rapporti bancari rientrano nella stessa pianificazione. La banca deve documentare la catena proprietaria fino al titolare effettivo e confrontarla con il registro nazionale. Una struttura societaria articolata su più giurisdizioni genera domande, non necessariamente un rifiuto. Con una preparazione adeguata, l’apertura del conto richiede settimane. Se improvvisata, può bloccare un conferimento di capitale o il pagamento di macchinari. Il supporto amministrativo e di segreteria di Axevera accompagna questo rapporto.
Norme UE, standard e opportunità di finanziamento
La produzione in Repubblica Ceca avviene all’interno del mercato unico. La marcatura CE e i requisiti tecnici seguono le norme armonizzate dell’UE. Gli organismi notificati cechi possono effettuare le certificazioni: un prodotto conforme in Italia è conforme anche qui, senza un secondo regime nazionale.
Lo stesso allineamento apre opportunità di finanziamento. Gli incentivi agli investimenti previsti dalla legge n. 72/2000 Coll. comprendono agevolazioni fiscali, contributi per creare posti di lavoro e formare il personale, oltre a terreni a condizioni agevolate nelle zone industriali. Si aggiungono i programmi del Ministero dell’Industria e i programmi operativi dell’UE, accessibili alla società con sede in Repubblica Ceca. Dalla riforma del 2019, questi strumenti favoriscono progetti ad alto valore aggiunto, collegati alla ricerca e sviluppo o all’automazione. Le domande richiedono competenze specialistiche e vengono gestite con partner dedicati. Tuttavia, la verifica dell’ammissibilità deve avvenire all’inizio: gli incentivi non vengono concessi retroattivamente.
Un contesto stabile per investire in beni produttivi
Uno stabilimento comporta un impegno di dieci anni. La stabilità diventa quindi parte del rendimento. La Repubblica Ceca si colloca regolarmente tra i dieci Paesi più pacifici al mondo nel Global Peace Index. Le relazioni industriali sono pragmatiche e la pressione della criminalità organizzata sui siti industriali non rappresenta un fattore nella pianificazione della sicurezza. Questi aspetti raramente emergono negli studi di fattibilità. Tuttavia, incidono sui premi assicurativi e sui tempi di fermo.
Conclusioni
Avviare la produzione in Repubblica Ceca è relativamente semplice, ma commettere errori nei primi sessanta giorni è altrettanto facile. La sequenza è standard: classificare l’attività, individuare una persona qualificata quando necessario, definire il regime ambientale e presentare un’unica domanda edilizia. Seguono la registrazione IVA (DPH)prima della soglia, la pianificazione del personale con un anno di anticipo e la preparazione della documentazione bancaria. Il percorso specifico dipende dal prodotto. È proprio su questo punto che la consulenza può fare la differenza.
FAQ
Dipende dalla classificazione prevista dalla legge n. 455/1991 Coll. Le attività libere non la richiedono. Le attività artigianali dell’Allegato 1, invece, richiedono un rappresentante responsabile con qualifiche ed esperienza pertinenti.
Quando serve un’autorizzazione integrata IPPC?
Quando l’impianto rientra nell’Allegato 1 della legge n. 76/2002 Coll. Tra i casi previsti figurano fonderie, trattamenti superficiali oltre determinate soglie, produzione chimica e grandi impianti alimentari. L’autorizzazione deve essere ottenuta prima della messa in esercizio.
Quanto tempo richiede il permesso per un capannone produttivo?
La legge n. 283/2021 Coll. riunisce urbanistica ed edilizia in un unico procedimento. Sono previsti una sola domanda, un parere ambientale unico e termini di legge per l’autorità competente.
Posso registrarmi ai fini IVA (DPH) prima di raggiungere la soglia?
Sì, mediante registrazione volontaria ai sensi del § 6f della legge n. 235/2004 Coll. L’ufficio fiscale richiede prove di un’attività imponibile reale e imminente. La domanda deve quindi essere ben motivata, soprattutto quando l’IVA (DPH) sugli acquisti per l’investimento è elevata.
Come reperire personale con una disoccupazione intorno al 3%?
Combinando le carte del dipendente previste dalla legge n. 326/1999 Coll., le quote del Programma governativo per lavoratori qualificati e il lavoro tramite agenzia. Quest’ultimo, disciplinato dai §§ 307a–309 del Codice del lavoro, può supportare la fase di avvio.
Axevera gestisce le domande di contributo?
Gli incentivi agli investimenti e i programmi UE vengono gestiti con partner specializzati. Axevera segue gli aspetti societari, autorizzativi, fiscali, lavorativi e bancari e verifica fin dall’inizio l’ammissibilità agli incentivi.


